
El digital de Tarragona!

04/11/2026
::
El digital de Tarragona!
04/11/2026
::
Última hora |
|
Comunicados - 03/11/2026
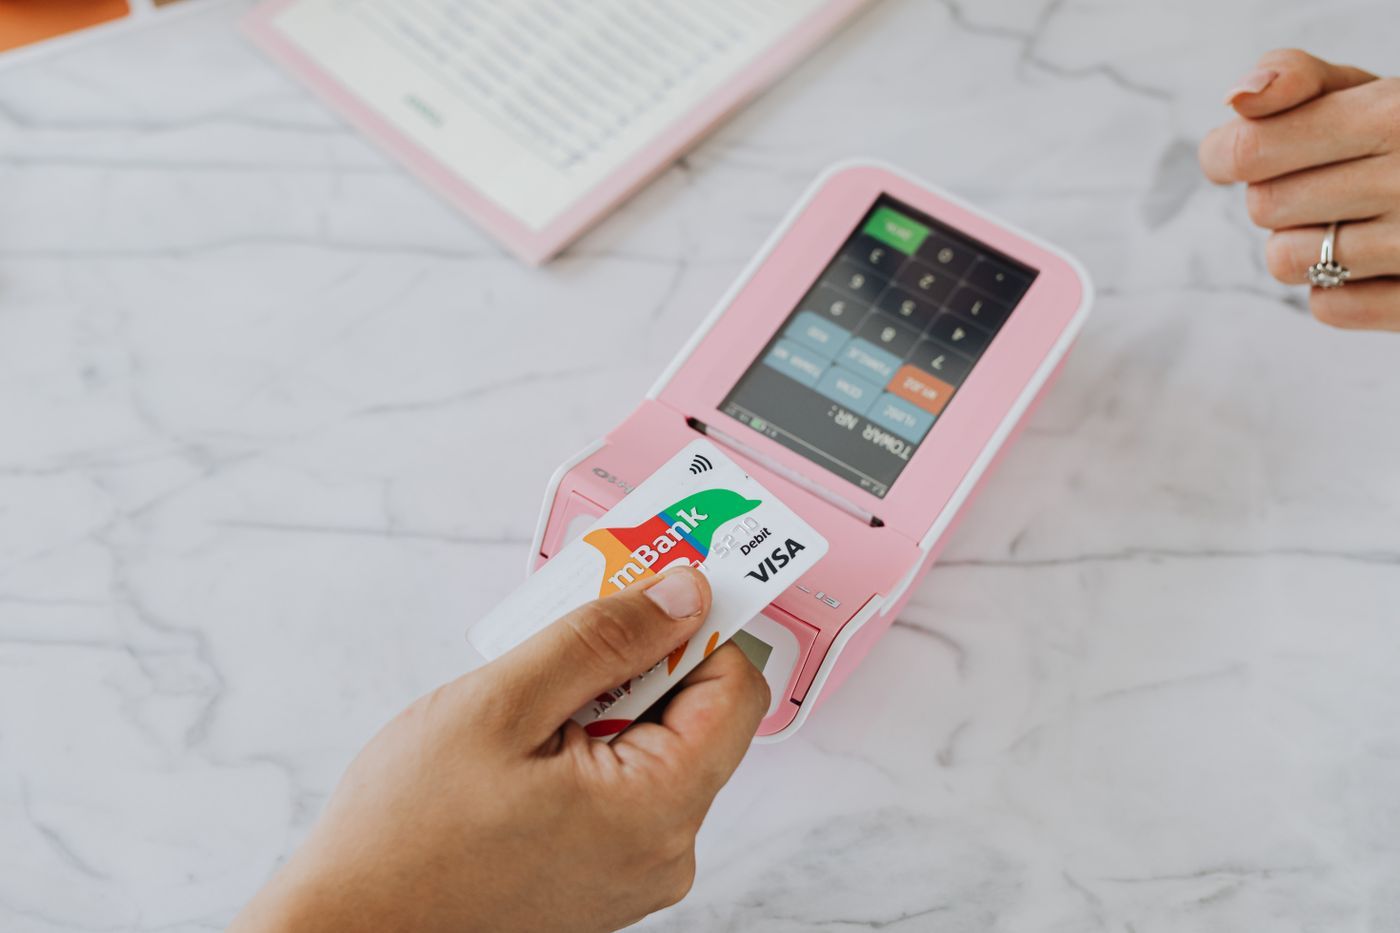
Adiós Intereses explica cómo funciona una tarjeta revolving, por qué la cuota fija alarga la deuda y qué documentos permiten ver si el interés es desproporcionado
La recta final del año concentra en el comercio las campañas de Black Friday y de Navidad, un tramo en el que muchas compras se cierran con financiación en el propio punto de venta. Junto al pago único aparecen tarjetas de pago aplazado, a menudo con la marca de la tienda, y líneas de crédito que el comprador sigue usando después de salir del establecimiento. Adiós Intereses, despacho especializado en intereses abusivos y crédito al consumo, explica qué es una tarjeta revolving, por qué una cuota mensual fija puede alargar la deuda sin que el titular lo perciba, cómo puede una persona comprobar si el interés resulta desproporcionado y qué pasos tiene después una reclamación. El repaso cubre tanto la tarjeta de una financiera como la de pago aplazado que algunas tiendas entregan en caja.
Qué es una tarjeta revolving y por qué la cuota fija alarga la deuda
Una tarjeta revolving no es un préstamo con un calendario cerrado de cuotas decrecientes. Es una línea de crédito: el límite se recompone a medida que el titular paga y vuelve a quedar disponible para una compra nueva. En una campaña de descuentos, ese mecanismo se cruza con la financiación que el comercio ofrece en caja. La persona sale con un recibo mensual que parece asumible y, en muchos casos, con una tarjeta que queda abierta.
El punto que suele pasar desapercibido es la composición de esa cuota. Cuando el importe mensual es bajo respecto de la deuda viva, una parte amplia de cada recibo cubre intereses y solo una fracción reduce el capital pendiente. El titular ve que paga la misma cantidad todos los meses y puede interpretar que la deuda baja a un ritmo parecido al de cualquier compra a plazos. No tiene por qué ser así. Si en noviembre y en diciembre se cargan compras nuevas sobre el mismo contrato, el saldo crece y la cuota, que no se ha movido, tiene que atender un capital mayor. La deuda se alarga en el tiempo y el coste financiero se acumula aunque el recibo no cambie de cifra.
La diferencia con un préstamo personal clásico está en la visibilidad. En el préstamo, el cuadro de pagos muestra desde el primer día qué parte de cada cuota va a capital, qué parte va a intereses y en qué fecha termina la operación. En la revolving, ese desglose no llega con el recibo del mes: hay que pedirlo. Quien se plantee reclamar una tarjeta revolving necesita ese reparto antes de valorar el contrato, porque la cuota por sí sola no informa del coste real del crédito ni de cuánto tiempo va a seguir vivo el saldo.
El mismo esquema sirve para la tarjeta de una entidad financiera y para la tarjeta de pago aplazado que una cadena entrega en caja durante estas campañas. El nombre comercial cambia. El funcionamiento, cuando el contrato es revolving y la cuota es fija, no. Por eso el despacho recomienda leer el condicionado y no quedarse en el folleto de la tienda ni en el importe del primer recibo.
Cómo comprobar si el contrato esconde una TAE abusiva
La primera referencia que Adiós Intereses pide localizar es la TAE, la tasa anual equivalente que figura en el contrato. No es lo mismo que el tipo de interés nominal. El nominal recoge el interés en sentido estricto. La TAE expresa el coste anual del crédito y, según cómo esté construido el producto, puede incorporar comisiones y gastos ligados a la operación. Una cuota pequeña no dice nada, por sí sola, sobre ese coste. La revisión empieza por el contrato firmado, no por el cargo del mes.
El segundo documento es el cuadro de amortización. El tercero, el extracto de lo efectivamente pagado. El cuadro muestra cómo se reparte cada cuota entre intereses y capital a lo largo del tiempo. El extracto permite contrastar esa previsión con los cargos reales: qué se ha abonado, desde cuándo, si ha habido disposiciones nuevas y si se han sumado comisiones o cambios de cuota. Con esos tres papeles, una persona puede ver si el interés aplicado resulta desproporcionado respecto del crédito recibido. Existen pronunciamientos judiciales sobre intereses usurarios en tarjetas revolving, y el despacho los recuerda como marco general de este tipo de contratos.
"La cuota que llega cada mes es un mal indicador. Lo que hay que leer es la TAE del contrato, el cuadro de amortización y el extracto de lo pagado, porque ahí se ve si el recibo está reduciendo la deuda o solo sosteniendo los intereses", señaló Yaiza Muñiz, especialista en reclamaciones bancarias de Adiós Intereses. La especialista precisa que el contraste vale igual cuando la tarjeta llegó por una financiera y cuando la entregó una tienda en la campaña de Black Friday o de Navidad. Hablar de TAE abusiva sin esos documentos es, a su juicio, una impresión, no una comprobación.
Pedir el cuadro y el extracto corresponde al titular frente a la entidad que emitió la tarjeta. No hace falta esperar a cancelar el plástico ni a terminar la campaña. Cuanto más completo esté el historial de disposiciones y de pagos, más claro queda qué parte del dinero abonado se fue a intereses.
Pasos de una reclamación y el plazo para reclamar
Con la documentación reunida, el orden que describe el despacho es estable. Primero, identificar el contrato, la TAE y el saldo vivo. Después, dirigir una reclamación por escrito a la entidad emisora, con el desglose de lo pagado y con la petición que corresponda al caso: revisión del interés, recálculo de la deuda o devolución de lo cobrado por encima de lo debido si el interés se considera usurario. Si la entidad no contesta o la respuesta no cierra el asunto, queda abierta la vía judicial. Cada uno de esos tramos depende de los papeles del contrato concreto. El despacho no sustituye esa lectura por un modelo único de escrito.
El plazo para reclamar tampoco cabe resumirlo en un número de días válido para todos los contratos. Cambia con el tipo de acción que se ejercite, con el hecho de que la tarjeta siga en uso o ya se haya cancelado y con la documentación que se conserve. Tomar una cifra genérica y aplicarla a cualquier plástico es una forma rápida de equivocar el camino.
"Dar por cerrada una reclamación solo porque la tarjeta se contrató hace años, o porque ya se canceló, es una conclusión precipitada. El plazo hay que mirarlo sobre el contrato concreto, no sobre una regla única", indicó Yaiza Muñiz. El despacho revisa ese extremo antes de presentar la reclamación y trata por separado la pregunta de si el interés puede ser usurario y la pregunta de en qué momento procesal corresponde plantearlo.
El final de la campaña comercial no altera ese orden. Quien haya financiado compras de Black Friday o de Navidad con una revolving puede reunir el extracto del periodo, ponerlo al lado del contrato y comprobar si la cuota fija está reduciendo el capital. A partir de ahí, la reclamación se apoya en documentos. La impresión de que el recibo mensual era bajo no basta para saber qué se ha pagado ni qué queda por pagar.
Sobre Adiós Intereses
Despacho especializado en intereses abusivos y crédito al consumo. En su web se define como un despacho especialista en plantar cara a los abusos de la banca y opera como plataforma de reclamaciones online. Señala que el estudio del caso no exige un coste inicial y que solo cobra si el cliente gana.
Traducir con Google Translate


Comunicados - 04/11/2026 | El proyecto Emprende e Integra, impulsado por Incubadora CON VALORES y cofinanciado por el Fondo Social Europeo Plus a través de CEPES, reúne a cientos de participantes y promueve una nueva forma de emprendimiento colectivo que combina inclusión social, sostenibilidad y desarrollo económico
Comunicados - 04/11/2026 | El evento de la consultora tecnológica se consolida como un espacio de referencia para conocer aplicaciones prácticas de la inteligencia artificial y su impacto en los procesos de negocio
Comunicados - 04/11/2026 | El Foro AleaSoft Energía 27 reunió a representantes de la generación, los grandes consumidores, la comercialización, la consultoría y la banca para analizar el almacenamiento con baterías, su financiación y las perspectivas del sector de la energía para 2027. Las previsiones de precios, el análisis probabilístico y la gestión de riesgos se perfilan como claves para valorar la rentabilidad y la bancabilidad de los proyectos BESS
Comunicados - 04/11/2026 | La conferencia de innovación Blue Magic Ventures, de General Atomics Aeronautical Systems, contará con presentaciones tecnológicas de empresas neerlandesas y las intervenciones del general de brigada Peter Gielen, Mark Lengton y Kadri Tammai
Comunicados - 04/11/2026 | La 83.ª Exposición Internacional de Motocicletas (EICMA) abrió sus puertas en Milán. Por cuarto año consecutivo, TAILG participa en esta prestigiosa feria con 16 modelos bajo su lema de marca "TOGETHER, GO FURTHER", presentando su tecnología de largo alcance y diversas soluciones de movilidad mientras continúa expandiendo su presencia a nivel mundial
Comunicados - 04/11/2026 | El director general de Fundación Adecco, director de Sostenibilidad de The Adecco Group y presidente del Club de Excelencia en Sostenibilidad, ha recibido este galardón en reconocimiento a una trayectoria de más de tres décadas en favor de la responsabilidad social empresarial, la sostenibilidad, la diversidad, la inclusión sociolaboral de las personas en situación de vulnerabilidad y la ética corporativa
Comunicados - 04/11/2026 | La era del cuaderno de papel en los ensayos clínicos avanza hacia la digitalización inteligente. Ubikare y la Unidad de Ensayos Clínicos del Hospital Universitario La Princesa han desarrollado un CRDe sobre NAIHA para acelerar y asegurar la gestión de datos en estudios de bioequivalencia y Fase I
Comunicados - 04/11/2026 | El CEO del Grupo Educativo Formación Universitaria figura entre los candidatos internacionales de este reconocimiento, que destaca por la participación de la comunidad emprendedora a nivel internacional
Comunicados - 04/11/2026 | La tendencia 'skinification' invita a prestar más atención a la piel vulvar, pero una higiene excesiva y el uso indiscriminado de productos pueden favorecer la irritación. Laboratorios Boiron apuesta por conocer las necesidades de esta zona y adoptar hábitos respetuosos con sus características
Comunicados - 04/11/2026 | La iniciativa fomenta la climatización sostenible, el autoconsumo fotovoltaico y la electrificación con incentivos de hasta el 55 % en instalaciones residenciales